
Inteligjenca artificiale rrit fitimet vetëm për kompanitë e grupit Magnificent 7
Kryeekonomisti i Apollo Global Management, Torsten Slok, përcaktoi se inteligjenca artificiale ka rritur të ardhurat dhe marzhet vetëm për Magnificent 7, ndërsa pjesa tjetër e Amerikës korporative nuk ka parë asnjë përfitim financiar.
Ai vëren se kompanitë e tjera të S&P 500 kanë të ardhura të pandryshuara për punëtor dhe marzhe fitimi të pandryshuara pa rritje të produktivitetit.
Slok publikoi të shtunën në Daily Spark të Apollo-s shënimin me titull “Nuk ka shenja të përfitimit nga inteligjenca artificiale jashtë sektorit të teknologjisë”.
Slok e ndan indeksin në dy pjesë. Magnificent 7 janë Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia dhe Tesla.
Indeksi S&P 493 është gjithçka tjetër në S&P 500.
Për Mag 7, të ardhurat për punonjës të rregulluara sipas inflacionit janë deri në rreth 780,000 dollarë. Indeksi S&P 493 është rreth 525,000 dollarë dhe nuk ka ndryshuar.
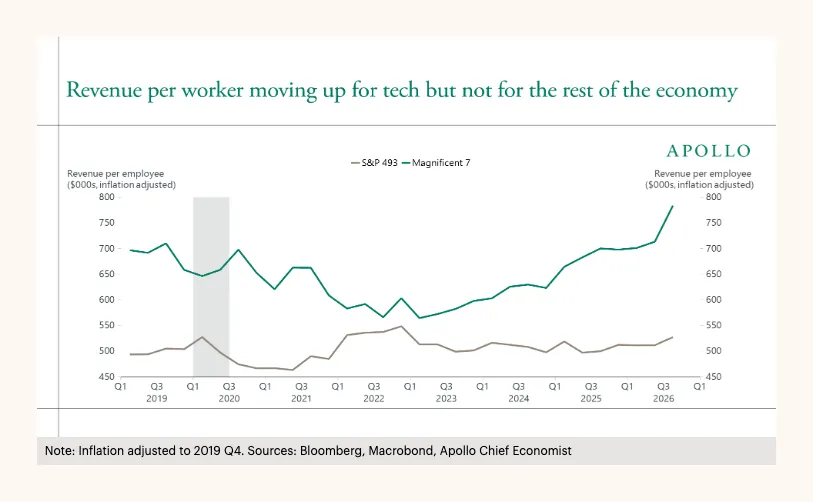
Marzhet u ndanë në të njëjtën mënyrë. Shtatë gjigantët janë afër 30%, me rreth 10% për 493 firmat e tjera.
“Pavarësisht investimeve masive dhe entuziazmit të përhapur rreth inteligjencës artificiale, teknologjia nuk ka sjellë asnjë përfitim financiar për Amerikën korporative jashtë teknologjisë”, shkroi Slok.
Grafiku i tij i produktivitetit total të faktorëve përdor serinë e rregulluar për shfrytëzim nga Rezerva Federale e San Franciskos. Nuk ka përshpejtim atje, pavarësisht të gjitha parave të inteligjencës artificiale.
Në të dhënat e Slok, decili më i lartë i firmave përfaqëson 99.5% të shpenzimeve të shërbimit të modelit dhe nxjerrjes së përfundimeve dhe 99% të shpenzimeve të neocloud.
I njëjti 10% përbën mbi 95% të parave të lidhura me OpenAI dhe Anthropic dhe 95.7% të cloud computing.
Paratë sipërmarrëse mbizotërojnë përdoruesit më të mëdhenj. 80.4% e 1% të shpenzuesve më të mëdhenj të IA-së mbështeten nga VC-të krahasuar me 13.1% të shpenzuesit mesatar.
Kompanitë kryesore tani po i trajtojnë shpenzimet e token-ave si një qendër kostoje që po dëmton marzhet e tyre dhe po tërhiqet, shkroi Slok.
Amerika e korporatave nuk ka nevojë për modelin më të fundit dhe nuk do të paguajë për të, tha ai. “Për sa kohë që inteligjenca artificiale agjentike dhe shpenzimet për token kufizohen në një pjesë të vogël të ekonomisë, efektet makroekonomike të inteligjencës artificiale do të jenë shumë të kufizuara”, shkroi ai.
Grafikët e tij të shpenzimeve bazohen në Indeksin e IA-së Ramp dhe Kryeekonomistin e Ramp, Ara Kharazian. Cryptopolitan raportoi këtë muaj se shpenzimet e korporatave për IA-në kanë rënë që nga korriku, edhe pse përdorimi u rrit me rreth 50% në një rekord, pasi konkurrenca e çmimeve midis OpenAI dhe Anthropic i bëri modelet më të lira.
Slok nuk mendon se ata që mbeten prapa kanë nevojë vetëm për kohë. Modelet vazhdojnë të bëhen më të lira dhe më të komercializuara, dhe ai pyet veten nëse kompanitë e zakonshme mund t’i përdorin ato për të nxitur rritje më të shpejtë të të ardhurave ose marzhe më të gjera fitimi.
“IA mund të jetë një kalkulator i shkëlqyer, por në biznes, inteligjenca është kryesisht gjykim”, shkroi ai. Gjykimi është kontekstual, tha Slok, dhe përgjigjja varet nga cili njeri ose model pyetet.
Ai shkroi gjithashtu se IA “nuk e kupton përgjegjshmërinë, besimin, kulturën, rregullat e pashkruara, kompromiset etike apo drejtësinë”. Ai i konsideron këto elementë si nxitës të rrezikut të reputacionit dhe, në fund të fundit, të të ardhurave dhe marzheve të fitimit.
“Historia e inteligjencës artificiale do të vendoset në S&P 493, jo në Mag 7”, përfundoi Slok. Ai nuk gjeti ende prova për rritje më të mirë të të ardhurave ose marzhe fitimi jashtë teknologjisë.
Deri në prill, aksionet e lidhura me inteligjencën artificiale kishin arritur rreth 45% të vlerës së tregut të S&P 500. Gjatë 12 muajve të fundit, ETF-ja Global X Artificial Intelligence & Technology (AIQ) është rritur me rreth 20% dhe ETF-ja iShares US Technology (IYW) është rritur me rreth 23%.