
Modelet me pesha të hapura përbëjnë 71,5% të tokenëve dhe 23% të shpenzimeve
Çdo muaj, AI Gateway drejton dhjetëra triliona tokena midis aplikacioneve të prodhimit dhe laboratorëve të IA-së. Ky trafik na jep një pamje se si duket në të vërtetë përdorimi i IA-së në ndërmarrjet e sotme, dhe ne e publikojmë këtu çdo muaj. Shihni raportet e Indeksit të Prodhimit nga korriku, gushti dhe shtatori.
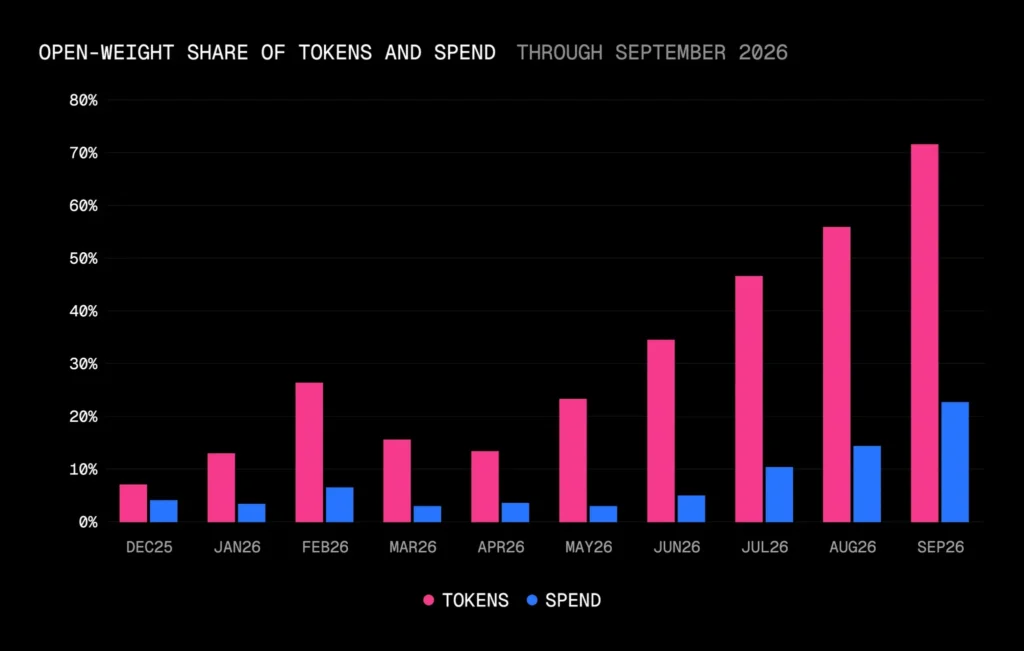
Modelet me peshë të hapur tani përpunojnë më shumë se shtatë në dhjetë tokena hyrëse dhe përbëjnë gati një në katër dollarë. Pjesa e tyre e shpenzimeve është më shumë se katërfishuar që nga qershori.
Shpenzimet në portë në shtator ishin rreth 13 herë më të larta se në dhjetor, ndërsa çmimi mesatar për token ishte 47% më i ulët. Pothuajse një në tre ekipe ndryshuan laboratorin e tyre më të përdorur në shtator, një rekord indeksi.
Pothuajse 70% e shpenzimeve të shtatorit për modele kineze shkuan përmes ofruesve me bazë në SHBA, nga më pak se 10% në dhjetor.
Jev ishte modeli i miratuar më shpejt në historinë e AI Gateway, duke arritur 35% të ekipeve të paguara në dy javët e para, por përbënte vetëm 0.27% të shpenzimeve të portalit gjatë së njëjtës periudhë. Opus 5.5 mori më shumë se një në dhjetë dollarë për portalin në dy javët e para të tij, pjesa më e madhe e shpenzimeve të çdo modeli të lançuar në shtator.
Në gusht, modelet me peshë të hapur përpunuan për herë të parë pjesën më të madhe të vëllimit të tokenëve të AI Gateway. Paratë tani po vijnë. Pjesa e shpenzimeve të peshës së hapur është më shumë se katërfishuar gjatë tre muajve të fundit, nga një në njëzet dollarë të portës në qershor në gati një në katër në shtator.
Rritja e peshës së hapur po vjen nga të dy skajet e diapazonit të çmimeve të saj dhe pasqyron portën më të gjerë. Modelet më të lira nxisin rritjen e tokenëve, ndërsa modelet e shtrenjta nxisin shpenzimet.
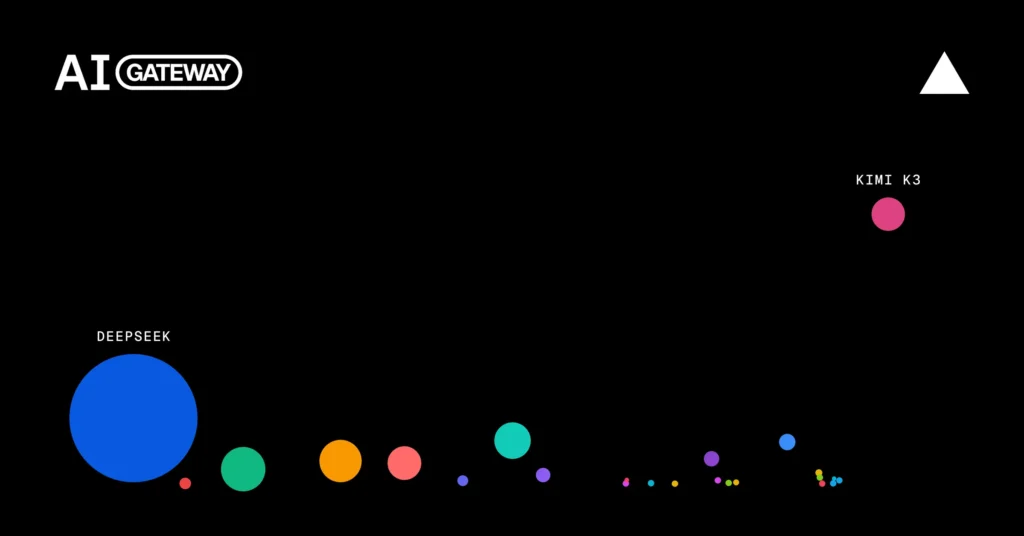
Të udhëhequra nga Kimi K3, modelet me çmim të paktën katër herë më të lartë se kostoja mesatare e peshës së hapur për token përbënin rreth dy të tretat e rritjes së shpenzimeve të peshës së hapur.
Në të kundërt, DeepSeek-v4.1-Flash vetëm përpunoi pothuajse gjysmën e të gjithë tokenëve të shtatorit, por mori vetëm 2.6% të shpenzimeve. Çmimi i tij për token ishte rreth një e pesta e mesatares së peshës së hapur.
Klientët po rrisin buxhetet në të dyja anët e tregut. Që nga dhjetori, shpenzimet për modelet e nivelit të lartë janë dhjetëfishuar; shpenzimet për modelet me peshë të hapur janë rritur më shumë se shtatëdhjetëfish.
Në shtator, 68% e ekipeve që investuan më shumë para në modelet me peshë të hapur bënë të njëjtën gjë për modelet me peshë të mbyllur. Dhe më shumë se dy në pesë ekipe që tashmë paguanin për modelet e nivelit të lartë shpenzuan më shumë për to sesa në gusht, përqindja më e lartë e këtij viti.
Shpenzimet për laboratorin kufitar po vazhdojnë të rriten, por shpenzimet për alternativat po rriten më shpejt. Një kompani mund të shpenzojë më shumë me një laborator kufitar ndërkohë që mbështetet tek ai për më pak ngarkesa pune, kështu që laboratori merr më shumë para, por një pjesë më të vogël të biznesit të klientit.
Pjesa e tregut po ndryshon duar brenda një tregu që po bëhet shumë më i madh dhe më i lirë.
Shpenzimet në portë në shtator ishin rreth 13 herë më të larta se ato të dhjetorit, një rritje prej 1,180%, ndërsa çmimi mesatar për token ra me 47%. Klienti mesatar aktiv me pagesë si në dhjetor ashtu edhe në shtator i dyfishoi shpenzimet e tij.
Ekipet po shpenzojnë më shumë, por laboratorët duhet të vazhdojnë të fitojnë biznesin e tyre. Në shtator, pothuajse një në dy ekipe ndryshuan modelin e tyre më të përdorur. Dhe pothuajse një në tre ndryshuan laboratorin e tyre më të përdorur, një rekord indeksi.
Edhe ekipet me vëllime më të ulëta tokenash përdorin një përzierje të gjerë modelesh. Që nga dhjetori, ekipet që përpunuan të paktën 10 milionë tokena gjatë asaj periudhe përdorën mesatarisht 15 modele të ndryshme. Mesatarja u rrit në 26 për ekipet që përpunonin të paktën 100 milionë tokena dhe 42 për ato që përpunonin të paktën një miliard.
Modeli po bëhet një pjesë e zëvendësueshme e një investimi shumë më të madh. Kompanitë mund të përmirësojnë vazhdimisht produktet dhe rrjedhat e punës së tyre të inteligjencës artificiale, ndërkohë që ndryshojnë modelet që i fuqizojnë ato. Ato mund të shpenzojnë më shumë për inteligjencën artificiale pa u bërë më të varura nga ndonjë laborator i vetëm.
Më shumë se dy të tretat e shpenzimeve të shtatorit për modelet me origjinë kineze shkuan te ofruesit me bazë në SHBA, nga më pak se një e dhjeta në dhjetor. Laboratori kinez ndërton modelin; ofruesi amerikan e drejton atë dhe shet akses.
Modelet e DeepSeek përpunuan 58% të të gjithë tokenëve të hyrjes në internet për 6.6% të shpenzimeve. Më shumë se katër në pesë prej këtyre tokenëve u shërbyen nga vetë DeepSeek, megjithatë dy në pesë dollarë të shpenzuar për modelet e saj shkuan përmes ofruesve me bazë në SHBA.
Moonshot AI, laboratori me seli në Pekin që qëndron pas Kimi, përbënte 3.6% të tokenëve të hyrjes dhe 13.2% të shpenzimeve në shtator. Ofruesit me seli në SHBA shërbyen nëntë nga dhjetë prej këtyre tokenëve.
Z.ai, gjithashtu me seli në Pekin dhe krijuesi i GLM, përbënte 7.2% të të gjitha tokenëve dhe 4.5% të shpenzimeve. Ofruesit me seli në SHBA shërbyen shtatë në dhjetë.
Klientët mund të përdorin modelet kineze përmes aksesit të shitur nga ofruesit amerikanë. Për ekipet që investuan më shumë para në modelet kineze në shtator, mesatarisht 53% e shpenzimeve të tyre për ato modele shkuan përmes ofruesve me bazë në SHBA dhe 41% përmes atyre me bazë në Kinë.
I njëjti model kinez mund të konkurrojë me modelet me bazë në SHBA, ndërkohë që gjeneron të ardhura për ofruesit me bazë në SHBA.
Nëse një lançim modeli është i suksesshëm varet nga ajo që matni: sa gjerësisht është provuar, sa përdorim dhe shpenzime merr, ose çfarë pjese të përdoruesve të tij fillestarë kthehen. Ne renditëm çdo lançim modeli në shtator me të paktën dy javë të dhënash sipas këtyre metrikave; tabelat tregojnë dhjetë më të mirët për secilin. Tabela e plotë e rezultateve është në fund të raportit.
Në dy javët e para, Jev arriti më shumë se një të tretën e ekipeve të paguara, pothuajse dyfishi i shtrirjes së Sonnet 5.5 në vendin e dytë. Ky është adaptimi më i shpejtë i çdo modeli në historinë e AI Gateway.
Jev mori gjithashtu më shumë kërkesa se çdo model tjetër në shtator, edhe pse u lançua në gjysmën e muajit. Nga ekipet që provuan Jev në javën e parë, 55.6% u kthyen në javën e dytë, shkalla e pestë më e lartë e mbajtjes së klientëve.
Jev është një model vendimmarrjeje. Krahasuar me kërkesat tipike të modelit gjuhësor, një kërkesë Jev është më e shpejtë, më e lirë dhe përdor një pjesë të vogël të tokenëve. Pra, megjithëse miratimi i saj ishte i shpejtë dhe i gjerë, ajo përbënte vetëm 1% të tokenëve të muajit dhe 0.15% të shpenzimeve.
Në shtator, Jev u bë shpejt një model popullor për prodhim, ndërkohë që mbeti një pjesë e vogël e faturës së përfundimit.
Lansimi që mori më shumë dollarë ishte Opus 5.5, me më shumë se dyfishin e çdo lansimi tjetër të shtatorit, i ndjekur nga GPT-6 Astra dhe DeepSeek-v4.1-Flash.
Opus 5.5 u bë shumë i popullarizuar, me pothuajse nëntë në dhjetë dollarë që vinin nga ekipet që tashmë e përdornin Opus 5. Klientët ekzistues po e provonin versionin e ri, ndërsa familja më e gjerë e Opus po humbiste pjesë të tregut.
Në të gjitha versionet, Opus përbënte pothuajse një të tretën e dollarëve të blerjeve online në shtator, nga një në dy në gusht. Pjesa e përgjithshme e Anthropic ra nën gjysmën e shpenzimeve totale të blerjeve online për herë të parë, duke rënë nga 63.7% në 43.9%.
GPT-6 Luna arriti pothuajse tre nga çdo njëzet ekipe të paguara në dy javët e para, duke u renditur i treti pas Jev dhe Sonnet 5.5. Por shkalla e kthimit ishte më e larta e muajit; pothuajse dy të tretat e ekipeve që e provuan në javën e parë u rikthyen në të dytën.
GPT-6 Astra arriti një audiencë më të vogël, por mori më shumë buxhet. Në dy javët e para, ajo përbënte rreth një në njëzet dollarë të fituara; Luna përbënte më pak se një në njëqind. Luna arriti pothuajse tre herë më shumë ekipe, ndërsa Astra mori më shumë se pesë herë pjesën e shpenzimeve.
OpenAI po tërheq më shumë klientë me Luna, por po fiton shumë më tepër para me Astra, edhe pse më pak ekipe e përdorin atë.